Три учебных расчёта стоимости капитала. Проверяем веса, стоимость собственного капитала, несколько ставок долга и допущение о налоговом щите.
В формуле WACC немного действий. Ошибка обычно возникает раньше — при выборе стоимости источников, их весов и допущения о налоговом щите. Поэтому полезно разделить расчёт на небольшие части и проверить каждую отдельно.
WACC — средневзвешенная стоимость капитала. В простом случае у компании два источника финансирования, собственный капитал и долг. Стоимость каждого источника умножается на его долю, после чего результаты складываются. Вклад долга может учитывать налоговый эффект процентов, если он применим к рассматриваемой ситуации.
Ниже три учебных примера. Все ставки условные, годовые и согласованы по валюте. Они не описывают текущий рынок и не задают ставку для конкретного инвестиционного решения.
Какие величины входят в расчёт
Обозначим собственный капитал как E, долг как D, требуемую доходность собственного капитала как Re, стоимость долга как Rd. T — условная ставка налога в примере с доступным налоговым щитом.
WACC = E/(E+D) × Re + D/(E+D) × Rd × (1−T)
В оценке бизнеса важно согласовать веса, стоимость источников и денежный поток. В частности, поток для всего инвестированного капитала и поток для собственников требуют соответствующих ставок дисконтирования. Основы этого выбора описаны в материалах Асвата Дамодарана по оценке стоимости.
В учебной книге исходные значения удобно вынести в отдельный блок. Тогда можно проверить и арифметику, и последствия изменения каждого допущения.
Пример с заданной стоимостью источников
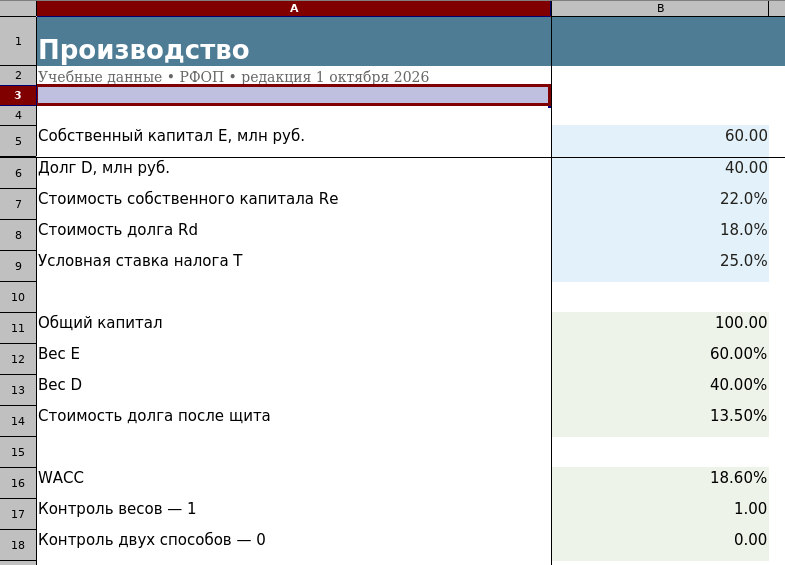
Пусть собственный капитал составляет 60 млн рублей, долг — 40 млн. Стоимость собственного капитала задана на уровне 22%, ставка долга — 18%, условная ставка налога — 25%. Предполагаем, что налоговый щит доступен полностью.
Доли источников составят 60% и 40%. Стоимость долга после принятого налогового эффекта равна 18% × (1−25%), то есть 13,5%. Подставим значения.
WACC = 0,60 × 22% + 0,40 × 13,5% = 18,60%
В Excel разместите E, D, Re, Rd и T в B5, B6, B7, B8 и B9 соответственно. Введите ставки именно как проценты.
=(B5*B7+B6*B8*(1-B9))/(B5+B6)
Для проверки посчитайте отдельно доли собственного капитала и долга. Их сумма должна быть равна единице. Затем умножьте каждую долю на соответствующую стоимость и сравните сумму с первой формулой.
Если в этом примере убрать налоговый эффект, получится 20,4%. Разница с 18,6% объясняется конкретным допущением. Её полезно увидеть явно, прежде чем использовать щит в рабочей модели.
Пример с оценкой стоимости собственного капитала
Теперь E равен 80 млн рублей, D — 20 млн. Для учебной оценки Re возьмём условную безрисковую ставку 10%, коэффициент бета 1,1 и рыночную премию 6%. Дополнительно по условию задана премия 2%, которая не повторяет уже учтённый риск.
Базовая формула CAPM использует безрисковую ставку, бету и рыночную премию. Дополнительные 2% в этом примере являются отдельным допущением расширенного расчёта.
Re = 10% + 1,1 × 6% + 2% = 18,6%
При ставке долга 16% и том же условном налоге 25% стоимость долга после щита составит 12%. Итоговый расчёт даёт следующий результат.
WACC = 0,80 × 18,6% + 0,20 × 12% = 17,28%
В файле стоит сохранить отдельные ячейки для каждого параметра Re. Тогда видно, какая премия изменилась и почему пересчитался результат. Запись готовых 18,6% внутри большой формулы затрудняет такую проверку.
Пример с двумя кредитами
Собственный капитал составляет 50 млн рублей и стоит 24%. Первый долг равен 30 млн под 17%, второй — 20 млн под 21%. Условная ставка налога остаётся 25%, налоговый щит по обоим источникам доступен.
Простое среднее двух ставок долга равно 19%. Однако суммы различаются. Средневзвешенная стоимость долга составляет 18,6%.
Rd = (30 × 17% + 20 × 21%) / 50 = 18,6%
WACC = (50 × 24% + (30 × 17% + 20 × 21%) × 0,75) / 100
WACC = 18,975%
При отображении с двумя знаками после запятой Excel покажет 18,98%. Для сравнения двух способов расчёта используйте сохранённое значение. Округлённую подпись не нужно возвращать в исходную формулу.
Что проверить перед переносом в рабочую модель
Веса источников должны соответствовать принятой задаче оценки. Стоимость капитала должна быть согласована с валютой, периодом и характеристиками денежного потока. Налоговый щит требует отдельного обоснования применимости. При нескольких источниках долга нужно проверить, что у них одинаковые условия учёта налогового эффекта.
Таблица чувствительности с фиксированными Re и Rd показывает поведение именно такого учебного допущения. Увеличение долга в реальной компании может изменить риски и требуемую доходность источников. Поэтому снижение WACC в простой таблице не доказывает, что компании выгодно бесконечно наращивать заёмное финансирование.
На занятиях по финансовым расчётам в Excel эти примеры позволяют последовательно проверить веса, стоимость собственного капитала и несколько ставок долга. Для каждого шага остаётся короткий расчёт, с которым можно сравнить итоговую формулу.
Практика на корпоративном обучении
Финансовые модели в Excel для экономистов и финансистов. Программа включает учебные задачи, самостоятельный расчёт и сверку результатов.